Michael Burry (tudod a dobos csávó a The Big Shortból) ezt a grafikont posztolta nemrég:
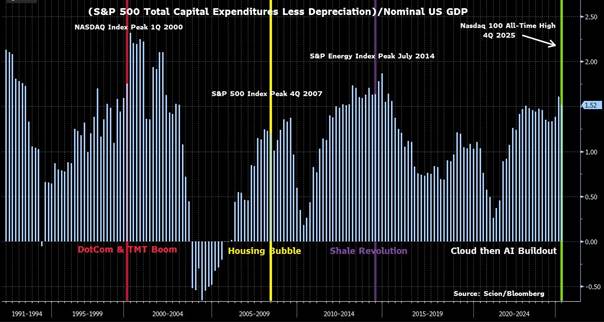
A grafikon elég fájdalmas dolgot üzen: az AI-őrület ma ugyanúgy néz ki, mint a DotCom-buborék tetőzése – csak nagyobb számokkal, több pénzzel, és még erősebb vakhittel.
Az S&P 500 vállalatok beruházásai (CapEx – amortizáció) a GDP-hez mérve ott tartanak, ahol 2000-ben és 2007-ben. Ezekben a dátumokban van valami közös: a piac ezek után nagyon komoly esésekbe kezdett.
Az AI-boom mögött nem profit áll – hanem a FOMO
A nagy tech cégek (Microsoft, Amazon, Meta, Nvidia) jelenleg nem azért költik a milliárdokat, mert az AI már termeli a pénzt, hanem mert félnek, hogy ha ők nem építenek előre, akkor más fogja learatni a hype dicsőségét.
Ez nem beruházás. Ez versenyfutás egy jövőért, amelynek a megtérülése teljesen bizonytalan.
A nagy AI-adatközpontok a valóságban lassan megtérülő, gyorsan avuló betonmonstrumok. A vállalatok ma úgy építik a GPU-farmokat, mintha korlátlan lenne a kereslet.
Csakhogy:
a hardver átlag 18 hónap alatt elavul,
a bevétel még mindig „kísérleti” szinten van,
a kapacitásokat nem végfelhasználók fizetik, hanem a tech óriások egymástól függetlenül,
az energia- és hűtésköltségek brutálisak,
és a kereslet nem exponenciális – hanem fizikai korlátokba ütköző, lassuló.
Ez nagyon hasonlít ahhoz a „délibáb-piac” jelenséghez, ami a shale-olaj vagy a DotCom alatt történt: a cégek egymást gerjesztik, nem a valódi fogyasztói igény.
Burry szerint 2025 Q4 – 2026 Q1 lesz a tetőzés ideje, és ez „nem a diadal pillanata lesz, hanem a vakságé”.
Szerinte a Nasdaq 100 soronkövetkező all-time high-ja nem a győzelem jele lesz, hanem a buborék csúcspontja. Az árfolyamok még emelkednek, de ez a folyamat már nem lesz tartós. A buborék akkor pukkan, ha a vállalatok megállnak az AI-költekezéssel, és ez bizony időben eltérhet a részvényárfolyamok csúcsbeállításának idejétől.
Először a CapEx fordul le, az árak csak utána zuhannak.
Ez így történt 2000-ben, 2007-ben, 2014-ben és Burry szerint így fog történni 2026–2027-ben is.
De hogy még kevésbé legyen őszinte a mosolyunk, van egy kis csavar a dologban: lehet, hogy a grafikon még szépíti is a jelenlegi helyzetet.
1. A korreláció önmagában értelmezhetetlen – két hasonló görbe még nem bizonyít semmit (a klasszikus korreláció vs ok-okozati összefüggés).
2. A CapEx ma teljesen más jellegű, mint 20 éve – nem hasonlítható olajfúrótornyokhoz, felhőközpontokhoz vagy routerparkokhoz.
3. A big tech a saját készpénzéből költ – nem hitelből.
4. A valós CapEx jelentős része ma már off-balance-sheet, külön struktúrákba rejtve.
Azaz lehet, hogy az ábra nemhogy túlzó, hanem még alul is becsli a jelenség mértékét.
Ha mindez igaz, akkor esélyes, hogy az AI-boom történelmi méretű buborék, amely túl nagy, túl gyors és túl egy irányba tart. A jelenleg rendelkezésemre álló adatok alapján okosabbat most biztosan nem tudok mondani.
Egy dolog viszont egészen biztos: amikor a vállalatok egyszerre elkezdenek visszavenni a beruházásból, a piacnak már késő lesz felébredni és a FOMO befektetők java meg fogja égetni magát.