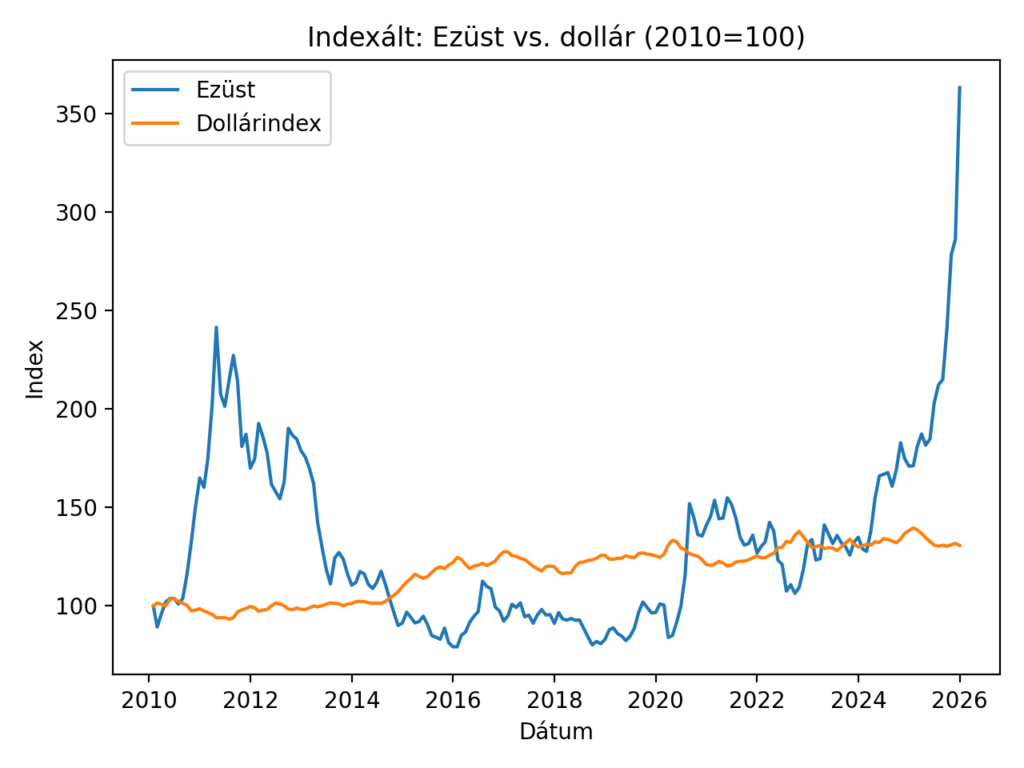
Az ezüst árfolyamát sokáig el lehetett intézni egy legyintéssel: volatilis, kis piac, csak az arany kistestvére. Az elmúlt időszakban viszont nem egyszerű emelkedést látunk, hanem strukturális kitörést: az ár kilépett a megszokott sávjából, és közben több, egymást erősítő folyamat állt össze egyetlen történetté.
Ez már nem egyetlen narratíva. Ez egy rendszerprobléma árazódása.
A dollár még domináns – de már nem érinthetetlen
A dollár globális szerepe formálisan továbbra is meghatározó, de a piac nem a hírnevet, hanem a kockázatokat árazza. Az államadósság pályája, a szankciók pénzügyi fegyverként való használata és a geopolitikai blokkosodás mind ugyanabba az irányba mutatnak: a dollárkitettség nem kockázatmentes többé.
Ilyenkor a tőke nem forradalmat csinál, hanem menedéket keres. Nem hiteleszközökbe, vagy derivátumokba menekül, hanem olyan eszközökbe, amelyek ára nem politikai döntésektől függ. Az ezüst ebben a környezetben különösen érdekes: monetáris fém is, ipari nyersanyag is.
Miért pont most? Mert minden egyszerre történt
Az ezüst mostani árrobbanása nem magyarázható egyetlen tényezővel.
1., Tartalékképzés (mondjuk úgy, hogy arany B-terv): kicsi piac, így már mérsékelt intézményi érdeklődés is nagy árhatást generál
2., Ipari kereslet: napelemek, elektromos járművek, energiatárolás, elektronika – mind ezüstigényes.
3., Technikai jellegű problémák a határidős piacokon: papír-ezüst vs. fizikai szállítás; amikor a szereplők leszállítást választanak, nem határidő görgetését, a piac hirtelen megugorhat, mert a fizikai készlet korlátozott.
CAPEX-hiány: a kínálati oldal elfelejtett problémája
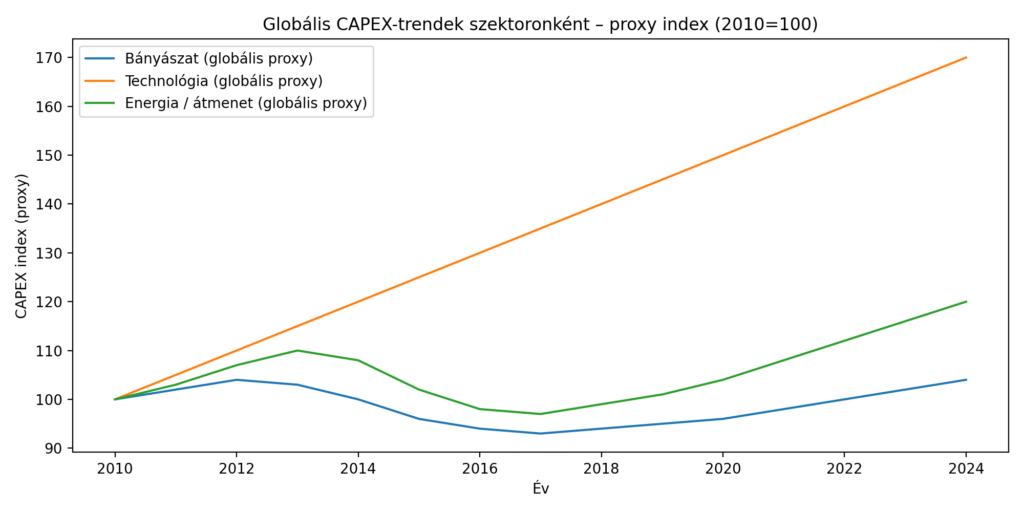
Az árfolyamemelkedés egyik leginkább alulértékelt oka a bányászati szektor tartós alultőkésítettsége. Az elmúlt tíz évben a globális beruházási pénzek döntő része a technológiai és az energia-átmeneti (zöldenergia) szektorokba áramlott, miközben a bányászat egyfajta mostohagyerekként relatív értelemben háttérbe szorult.
A proxy-alapú globális CAPEX-összevetés jól mutatja a lényeget: miközben a technológiai szektor organikusan növelte beruházásait, az energiaszektor a ciklusok és az zöld átmenet miatt új lendületet kapott, addig a bányászat évekig stagnált vagy csökkent. Ez nemcsak új kapacitások hiányát jelenti, hanem azt is, hogy a tőkeberuházásokkal együtt a feltárások is elmaradtak. Egy bányát nem lehet gyorsan „skálázni”, a kínálat változása lassú.
Amikor erre a kínálatra egyszerre érkezik ipari és befektetési kereslet, az eredmény törvényszerű: pont az az árrobbanás, amit most látunk. A mostani áremelkedés részben egy évtizednyi elmaradt CAPEX késleltetett következménye.
Az ezüst nem drága – eddig volt alulárazva
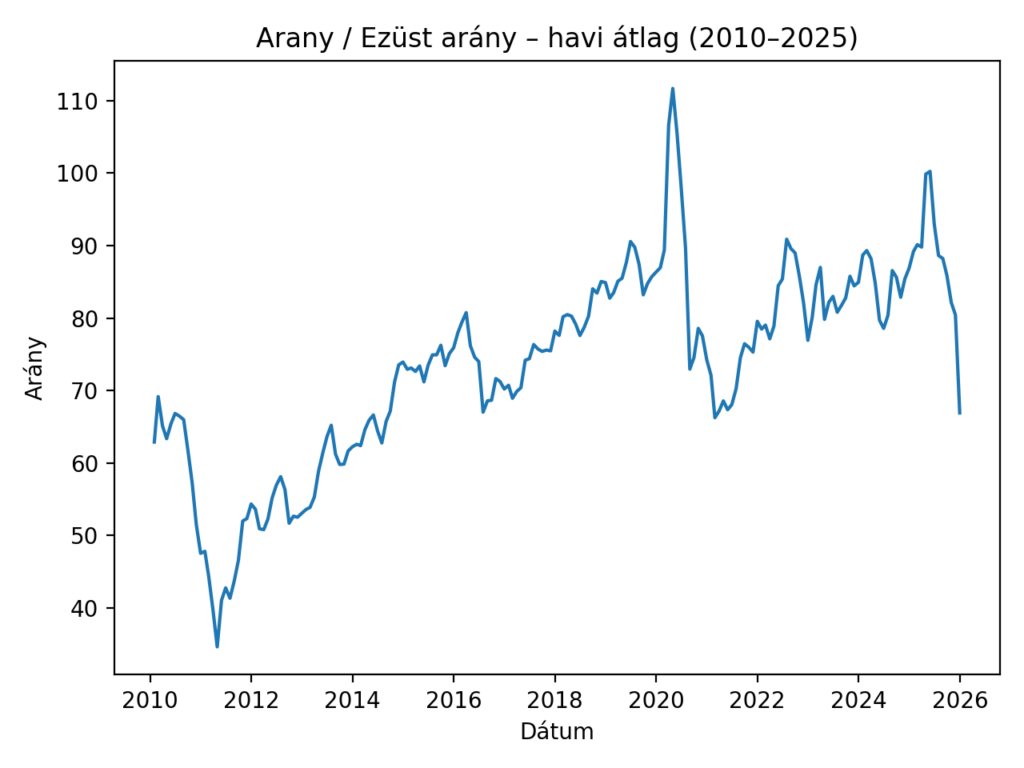
Az arany/ezüst arány csökkenése ezt tükrözi. Nem az arany „romlott el”, hanem az ezüst volt hosszú ideig félreárazva. Amikor ez az arány ekkorát változik, mint most, az rendszerint nem rövid távú zaj, hanem keretrendszer teljes átalakulása.
Ez már nem hype, ez tünet
Az ezüst most nem azért drágul, mert „divatos lett”, hanem mert túl sokáig volt kényelmes figyelmen kívül hagyni. Egy világban, ahol a dollár dominanciája repedezik, a bányászatot évtizedekig alulfinanszírozták, és mindenki elhitte, hogy a fizikai korlátok már nem számítanak, az ezüst egyszerűen visszakéri a helyét az árképzésben. Lehet rajta spekulálni. Lehet shortolni. Lehet legyinteni, hogy az ezüst már túlárazott ezeken a szinteken, de amikor egy eszköz mögött monetáris bizonytalanság, ipari kényszer és kínálati szűkösség egyszerre áll, akkor nem az a kérdés, hogy túl gyors volt-e az emelkedés, hanem az, hogy mihez képest gondoljuk még mindig olcsónak a múltat.