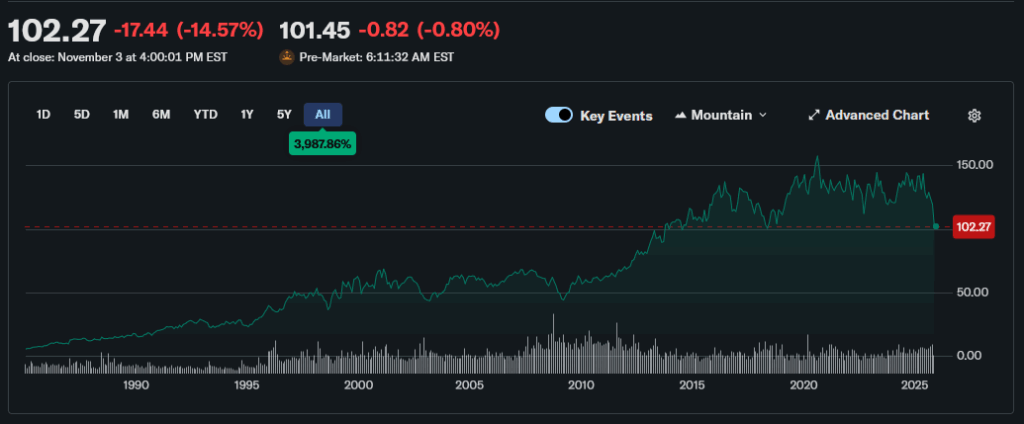
A KMB megvette a Kenvue Inc-et (a Johnson&Johnson egyik leányát) potom 48 milliárd dollárért (cash és részvénycsere).
A Kimberly-Clark egyébként is viszonylag magas tőkeáttétellel működik, és ez az akvizíció most még dob a dolgon, de a Kenvue masszív bevételt produkáló termékcsoportot jelent (Tylenol, Lysterine, Band-Aid pl ide tartozik).
A republikánus oldal most bátran rugózik azon, hogy a Tylenol autizmust okoz, de erre továbbra sincs semmilyen bizonyíték. (Nálunk amúgy paracetamol néven fut a termék, és a rendkívül szigorú EU szabályozásnak pl megfelel…) A Kenvue ráadásul igencsak küszködik mostanság az értékesítéssel, volt vezérigazgatócsere is, de ez a piaci reakció talán túlzás.
Természetesen a Tylenol kapcsán megindult ellenséges hangulat és a perek erős fat tail risket jelentenek, és azért az sem egyszerű, hogy a KMB gyakorlatilag ezzel megduplázza a cég méretét és tovább feszíti a finanszírozási helyzetet, de ha megvalósul az előre becsülhető szinergia-javulás és a perek / megegyezések nem csapják ki a biztosítékot, akkor a WACC is csökkenhet és komolyabb árazási diszkontot mutathat a részvény.
Érdemes figyelni az árazás alakulását.
Az mindenesetre biztos, hogy a Conagra–Pinnacle, Kraft–Heinz, P&G–Gillette, Mars–Kellanova ügyletek mellett egy újabb esettanulmány kerül majd a tankönyvekbe.